

După ani de creștere fulminantă (2018-2021, cu rate de +170-200% anual), piața de eCommerce din România a intrat în 2026 într-o fază de maturizare. Ritmul s-a stabilizat la o expansiune solidă și sustenabilă, iar comportamentul comercianților s-a schimbat vizibil: mai multă automatizare, mai multă plată online, mai multe canale de vânzare simultane.
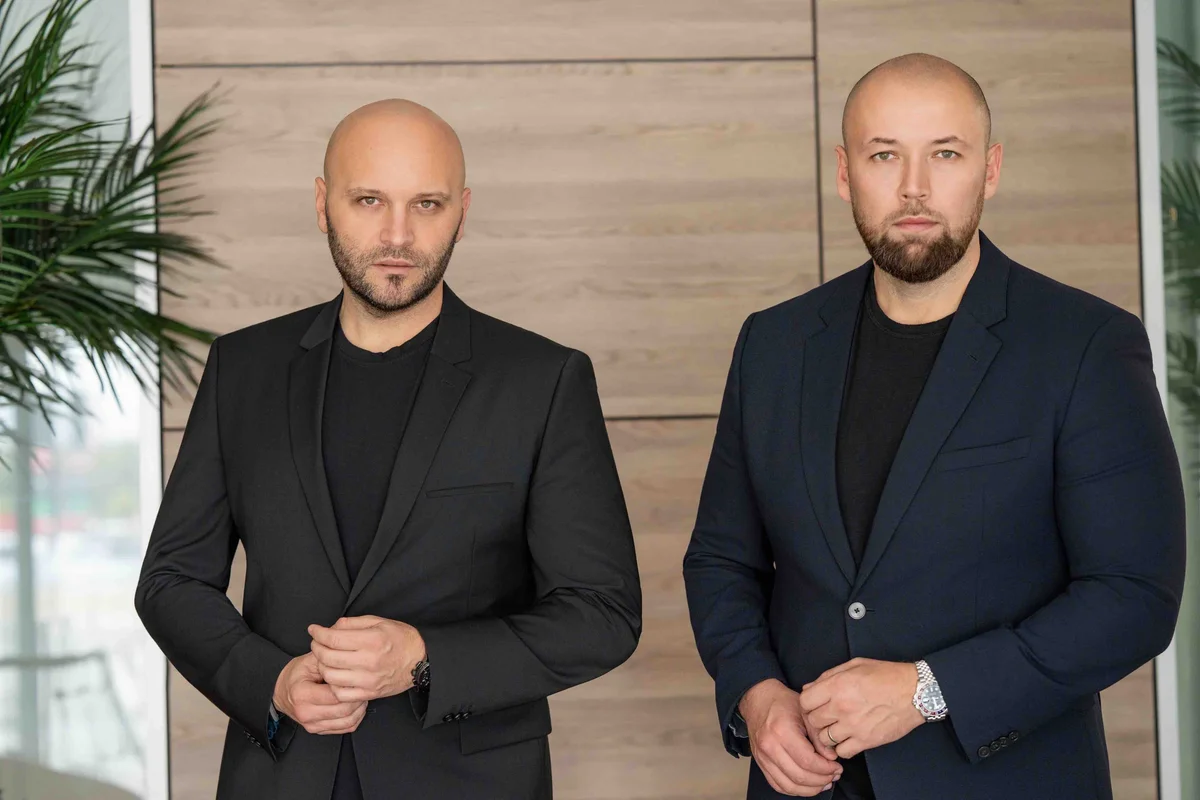
Echipa companiei Gomag, platformă românească de eCommerce fondată de Cosmin Dărăban și Aurelian Motica, a analizat datele agregate de la peste 5.000 de magazine online active pe platformă, incluzând comenzi, plăți, campanii publicitare, cataloage de produse și un istoric de 11 ani (2015-2026), pentru a recrea imaginea actuală a pieței locale de eCommerce și pe care le-a transpus într-un raport complex cu statistici, trenduri și ce se schimbă în trimestrul 4.
Piața locală de eCommerce, în cifre mari
Indicatorul GMV (Gross Merchandise Value) a înregistrat în trimestrul 2 o valoare de 635 milioane lei (+10% față de T1), iar numărul produselor listate pe platforma Gomag a ajuns la 8.4 milioane. Un magazin activ (cu vânzări înregistrate în ultimul trimestru încheiat) are, în medie, 1860 de produse listate, însă există și cataloage masive, cum ar fi exemplul unor magazine din nișa de piese auto cu peste 220.000 de produse listate. Majoritatea comercianților operează afaceri mici-spre-medii, mai puțin jucători enterprise.
Traiectoria de creștere: de la explozie la maturizare
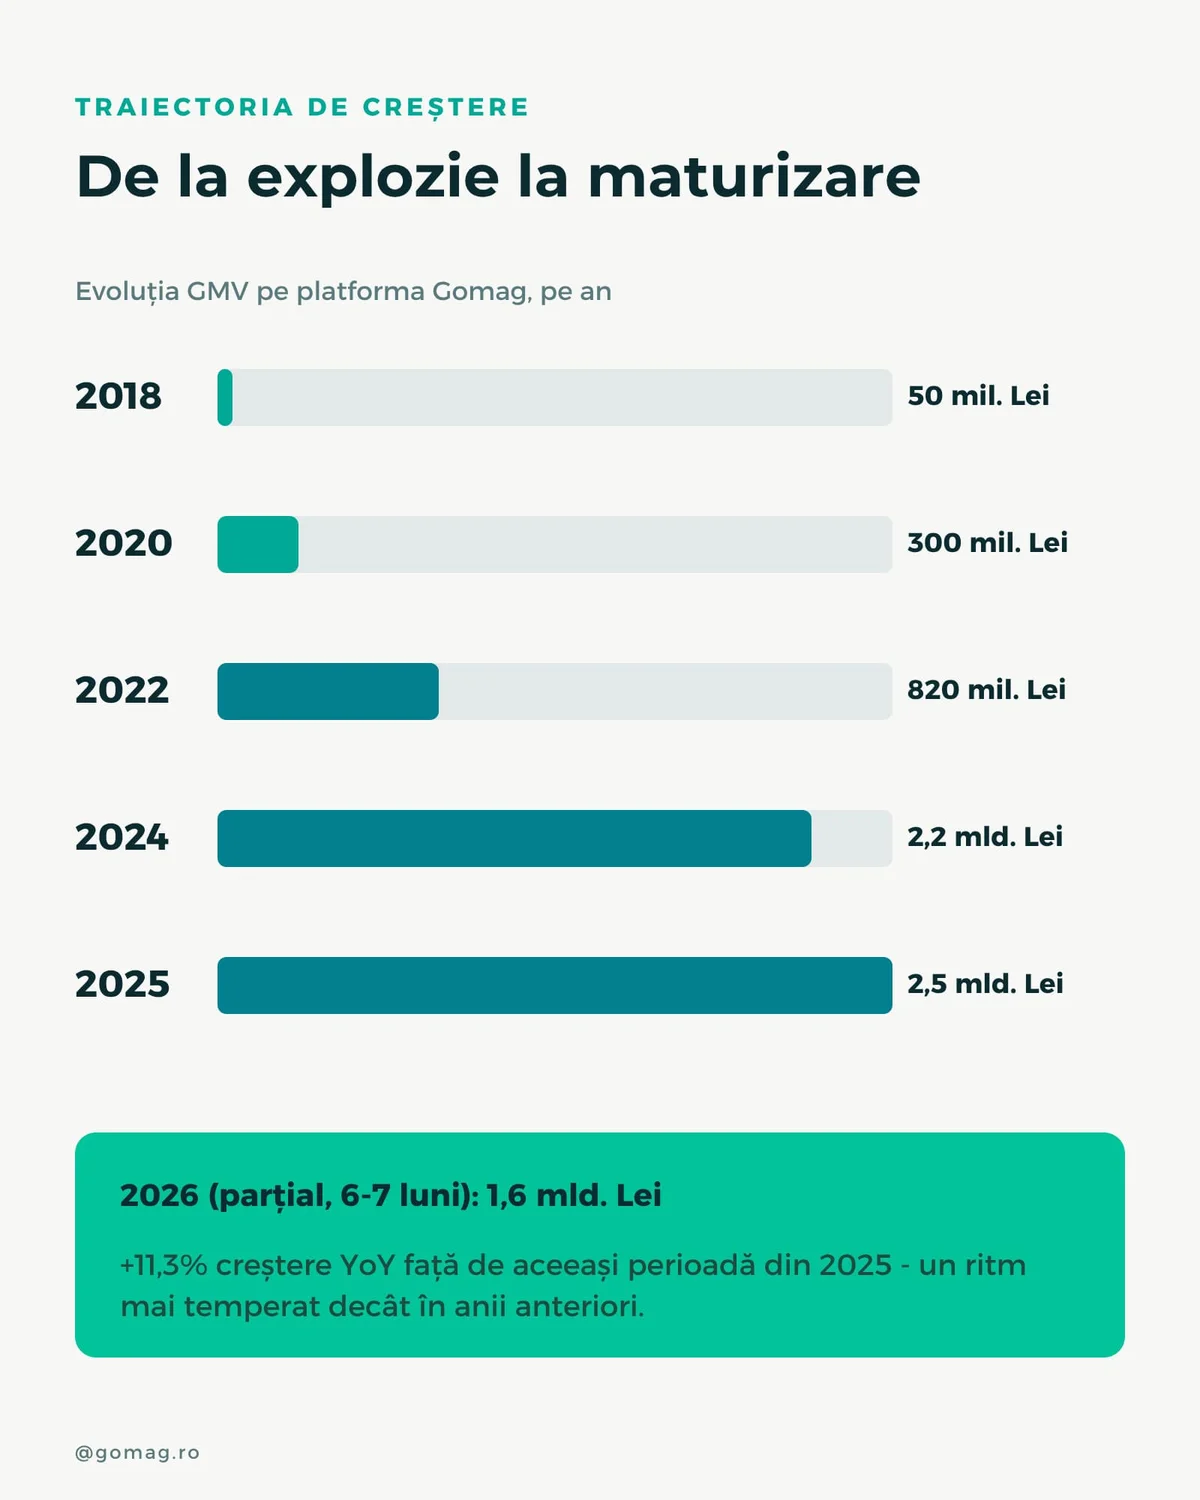
Ce s-a schimbat: perioada de creștere hipercompetitivă (2018-2021, triple-digit growth) s-a încheiat. Din 2022 până în prezent, platforma crește constant cu 35-45% anual pe GMV, adică o rată încă foarte sănătoasă, dar care arată o piață care își găsește un ritm de regim permanent în loc de expansiune de start-up. Astfel că, în primele 6-7 luni din 2026 s-a atins pragul de 1.6 mld lei (+11.3% creștere YoY).
Plata online câștigă teren, dar rămâne minoritară în volum
Practic, aproape 4 din 10 lei de venit pe platformă trec prin plata online, restul prin ramburs sau alte metode. Clienții tind să plătească online mai ales la achiziții cu valoare ridicată, ceea ce e un semn de maturizare a comportamentului de plată, chiar dacă ramburs (COD) rămâne dominant ca număr de tranzacții. La nivel de metode de plată agregate pe toată platforma (nu doar per-comandă trimestrială).
Adopția metodelor de plată la nivelul celor peste 5.000 de magazine din platforma Gomag care au metoda activă: Ramburs / Numerar – 97%, Plată online cu cardul (cumulat toți procesatorii: Netopia, EuPlătesc, iPay BT, Stripe, PayU, PayPal și alții) – 86%, Ordin de plată – 34%, Rate / BNPL (cumulat toți partenerii) – 10%.
Rambursul rămâne opțiunea de siguranță universală – aproape toate magazinele (94%) îl activează și continuă să genereze majoritatea valorii tranzacțiilor: 63% din GMV. Așadar, deși plata online câștigă teren ca adopție, ramburs (COD) rămâne în continuare metoda dominantă ca valoare pe platformă.
Automatizarea și marketingul: de la opțional la standard
Raportul intern GoBots urmărește un eșantion de aproximativ 1.700 de magazine, pe canalele de automatizare Merchandiser, Email, Order, SMS și CRM.
- Magazinele din eșantion folosesc cel puțin un canal de automatizare – practic, automatizarea a devenit norma, nu excepția.
- Email marketing: 49% adopție – cel mai folosit canal.
- Merchandiser (recomandări automate de produse): 39%.
- Comenzi (automatizări legate de gestionarea facturilor, AWB, status comandă): 29%.
- CRM: 17%, SMS: 15% – canale de nișă, dar în creștere.
Extrapolând la întreaga platformă, magazinele cu automatizare activă reprezintă aproximativ 1 din 3 magazine Gomag.
Livrarea: livrarea la domiciliu (D2D) domină
Din analiza a peste 3 milioane de colete identificate, 87% sunt livrate la domiciliu, iar 13% sunt livrate prin pachetomat / locker – toți curierii combinați. Livrarea la ușă, cea clasică, rămâne majoritară, însă tot mai mulți români preferă flexibilitatea automatelor de tip locker.
Comportamentul de consum: când și ce cumpără românii. Categorii dominante
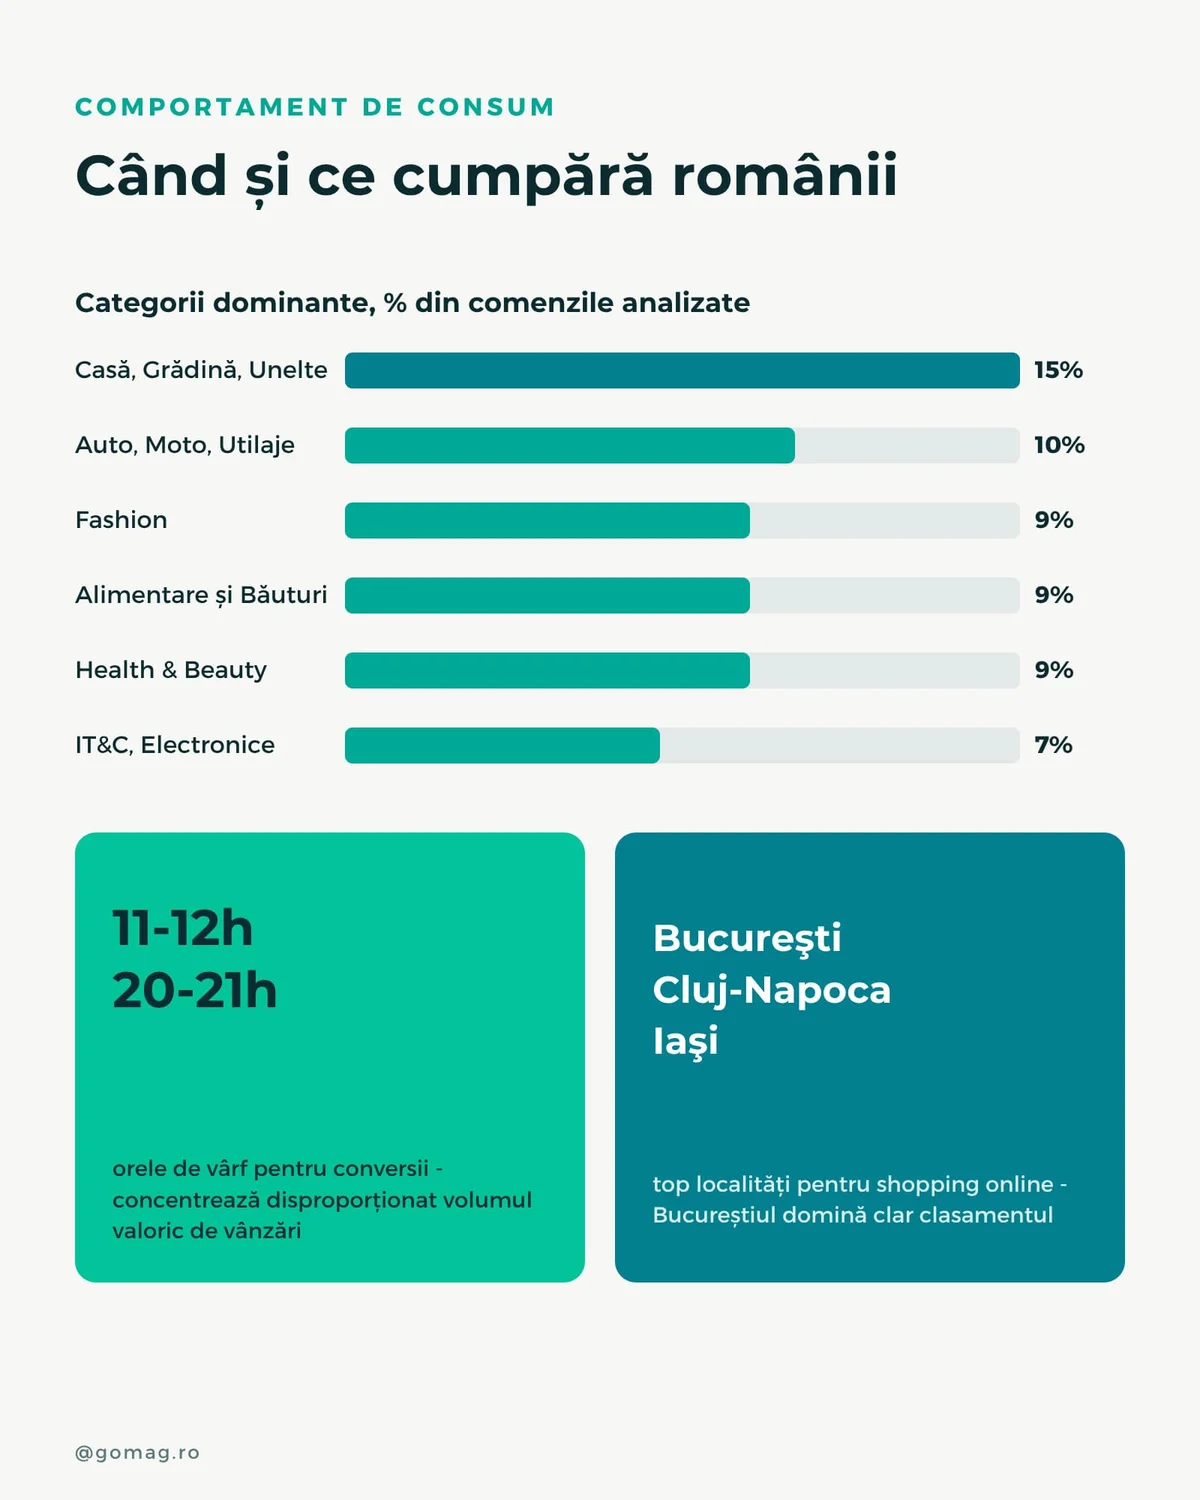
Distribuția pe comenzi arată o platformă diversificată, nu dominată de una sau două nișe: Casa & Grădina conduce clar (15%), urmată de Auto, Moto și Utilaje (10%), Fashion (9%), Alimentare și Băuturi (9%) și Health, Beauty, & Cosmetice (9%), Pet Shop (7%), Bebeluși, Copii și Jucării (6%). IT&C rămâne relevant ca valoare medie pe comandă (produsele au prețuri unitare mari), dar nu mai e categoria dominantă a platformei (7%).
Top localități din care se face shopping online
Conform datelor analizate de Gomag, Bucureștiul domină clasamentul, dar nu e o surpriză pentru nimeni; dacă adunăm toate sectoarele, capitala concentrează o pondere și mai mare din totalul național. Cluj-Napoca și Iași (în această ordine) urmează la mare distanță, dar consecvent, ca a doua și a treia piață regională.
Ore și zile de vârf
Orele 11:00-12:00 și 20:00-21:00 concentrează, disproporționat, cel mai mare volum valoric de vânzări, astfel că pauza de prânz și seara, după program, rămân momentele cheie de conversie. La nivel de zi din lună, vârfurile cad în jurul datei de 16 și spre finalul lunii (în jurul datei de 30). Luni estea cea mai activă zi de cumpărături, urmată de marți, în timp ce sâmbătă este cea mai slabă – luni generează de aproximativ 1,9 ori mai mult decât sâmbătă.
Cumpărătorul român în era AI (date MKOR Consulting)
Dincolo de cifrele operaționale ale platformei, un studiu recent MKOR Consulting (panel propriu de 1.000 respondenți, reprezentativ 18-55 ani, aprilie 2026, plus date din rapoartele MKOR Market Reports 2025 și Trenduri Black Friday 2025) adaugă context esențial despre cum s-a schimbat comportamentul de consum.
AI a devenit mainstream, dar încrederea rămâne fragilă
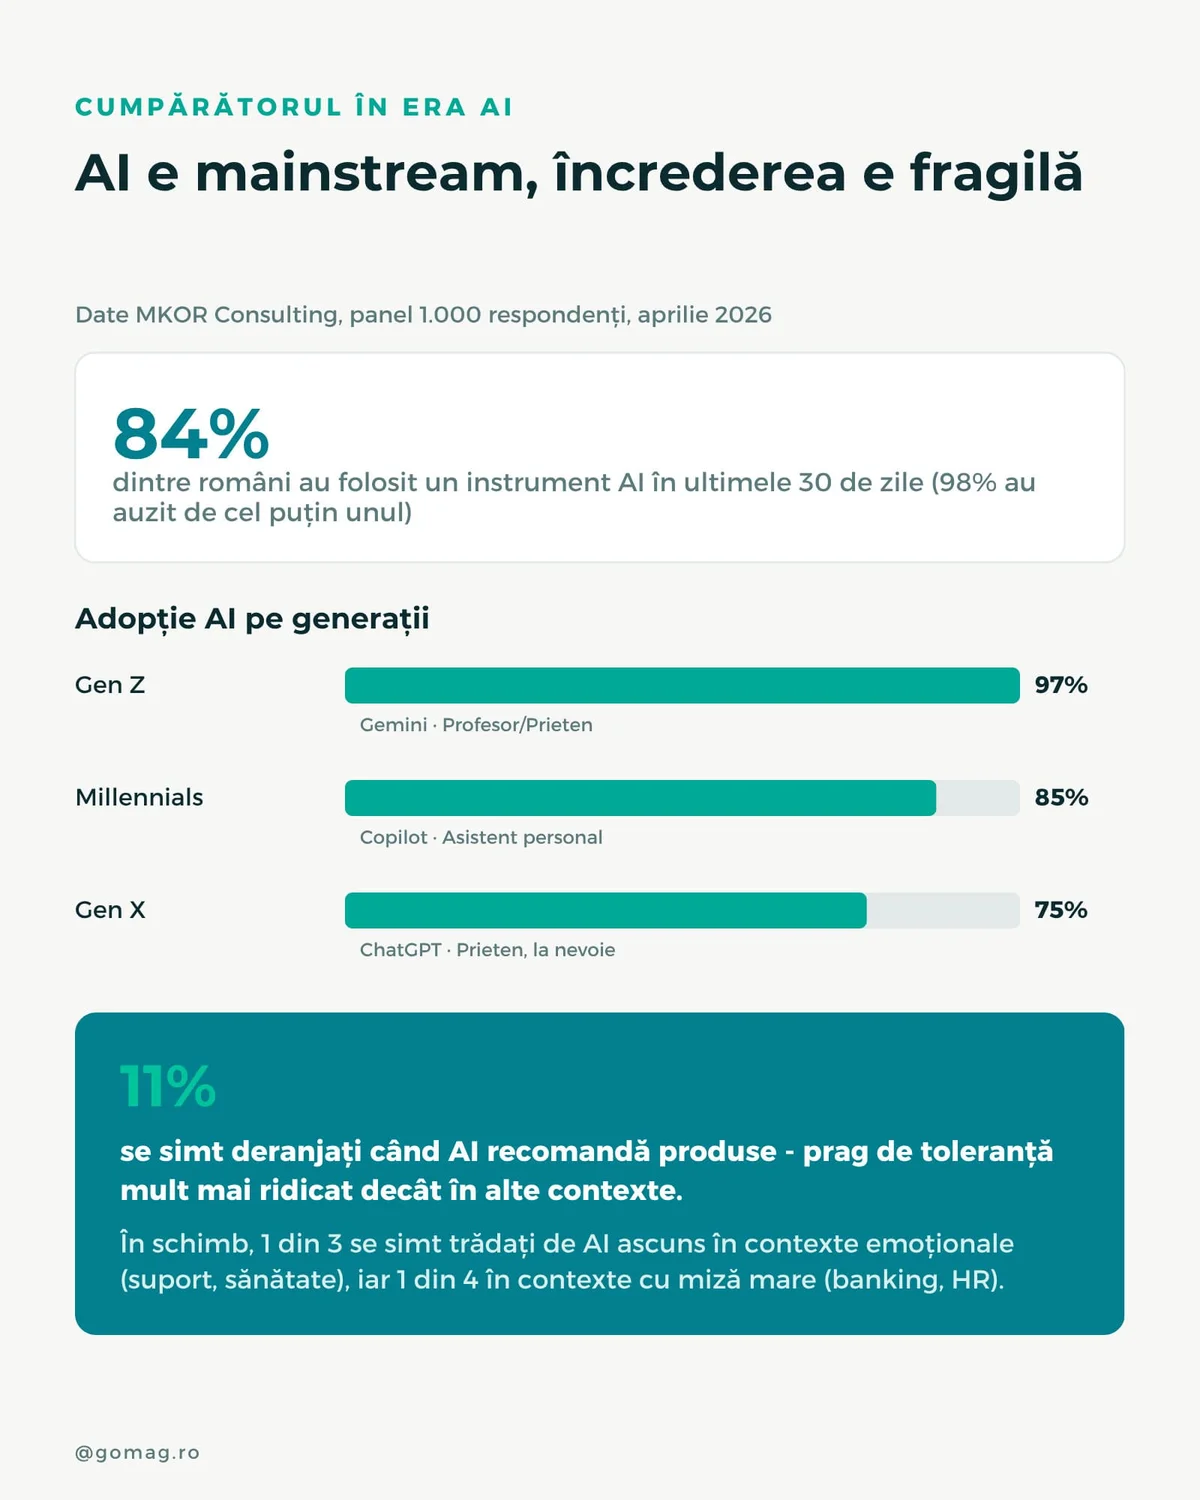
- 98% dintre români au auzit de cel puțin un instrument AI, 84% l-au folosit în ultimele 30 de zile.
- 52% nu au putut recunoaște corect un text scris de AI față de unul scris de om (test Turing informal MKOR) – discernământul, nu accesul, a devenit noua barieră.
- 16% dintre români încă nu folosesc AI – profil predominant rural, studii generale, venituri mici, generația X.
- Printre cei care nu folosesc AI, motivul principal (49%) e preferința pentru interacțiune umană, nu lipsa de acces.
ChatGPT domină piața cu 85% dintre utilizatorii activi de AI, urmat de Gemini (35%), Copilot (13%), Claude (10%). Din datele analizate reiese că antreprenorii/decidenții folosesc semnificativ mai mult Claude (15%) și Gemini în mod hibrid (49%) comparativ cu angajații de execuție, care se bazează aproape exclusiv pe ChatGPT (86%).
Ce așteaptă consumatorul de la magazinul viitorului
- 63% dintre consumatori se așteaptă la o experiență de cumpărare facilă, fără fricțiuni, în viitor.
- Consumatorii se așteaptă explicit ca magazinele să ofere personalizare bazată pe tehnologie – nu mai e un diferențiator, e o așteptare de bază.
Indexul MKOR Consumer Sentiment arată o creștere constantă a pesimismului în ultimul an, corelat cu evenimente precum prelungirea plafonării prețurilor și instabilitatea politică.
Practic, oamenii sunt mai precauți, mai atenți la fiecare leu cheltuit – context care se corelează cu ce s-a observat și în datele Gomag (valoare medie/comandă relativ moderată, dominanța metodelor de plată sigure precum rambursul).
Piața sub presiune: context macroeconomic și concurență internațională
Dincolo de datele de comportament individual, un set de rapoarte macroeconomice săptămânale (compilate din INS, BNR, ARMO și un sondaj Cargus 2026) adaugă context important despre presiunile care modelează piața în 2026.
Piața eCommerce crește, dar intră în faza de maturizare
Piața eCommerce din România a crescut de la 5,6 miliarde EUR (2020) la aproximativ 8 miliarde EUR (2025), un CAGR de 7-8% (ARMO). Însă ARMO semnalează explicit că piața intră într-o etapă de maturizare: eficiența operațională contează tot mai mult, în timp ce ritmul de expansiune se temperează.
Comerțul cu amănuntul fizic e în contracție severă în 2026 (-5,5% până la -5,8% cumulat pe primele luni ale anului, față de aceeași perioadă din 2025), presat de o inflație de peste 10% anual – cea mai ridicată din UE.
eCommerce-ul rezistă mai bine decât retailul fizic, dar nu e imun: în S1 2026, valoarea vânzărilor online a crescut ușor față de S1 2025, însă numărul de comenzi a stagnat. Creșterea vine din coșul mediu mai mare, un efect al inflației, nu dintr-un volum real mai mare de cumpărături.
Marketplace-urile domină comportamentul de cumpărare
61% dintre români cumpără preponderent de pe marketplace-uri, conform unui sondaj Cargus din 2026, ceea ce e o confirmare independentă a tendinței deja observate în datele Gomag.
Presiune tot mai mare de la platformele non-UE
Comenzile românilor către platforme precum Temu, Shein și AliExpress au crescut cu 20% în 2026, cu un impact estimat de 1,78 miliarde Lei pierderi pentru economia locală și peste 4.600 de locuri de muncă (studiu ARMO/ASE). 30% dintre români plănuiesc explicit achiziții de pe platforme internaționale.
Răspunsul legislativ a venit rapid: de la 1 iulie 2026, coletele sub 150 EUR provenite din afara UE plătesc o taxă vamală nouă de 3 EUR/articol (față de taxa logistică anterioară de 25 Lei/colet). Este o măsură care ar putea reduce avantajul de preț al platformelor asiatice și oferă o oportunitate de poziționare pentru comercianții locali.
În același timp, Trendyol a devenit un jucător permanent pe piața românească, ajungând pe locul 4 în topul eCommerce RO (Similarweb, iunie 2026).
Costul-per-click în licitațiile de Shopping Ads a ajuns de până la 4 ori mai mare decât media din 2024, un semn că și concurența pentru vizibilitate în reclame s-a intensificat, nu doar concurența pe preț.
Ce se schimbă în Q4 2026 pentru comercianți: Black Friday, sărbători și tendințe
Ultimul trimestru al anului rămâne, de departe, cel mai important interval din calendarul oricărui magazin online românesc. Concentrează Single’s Day, Black Friday, Sfântul Nicolae, Crăciunul și Revelionul într-o singură fereastră de cumpărături de aproximativ 10-12 săptămâni, în care se realizează o parte disproporționată din vânzările anuale ale unui magazin.
Black Friday nu mai este o zi, ci o lună
Tradiția locală, introdusă de eMAG în 2011 și preluată de majoritatea marilor retaileri, ține Black Friday în prima vineri a lunii noiembrie – în 2026, aceasta cade pe 6 noiembrie. Însă tot mai mulți comercianți lansează reducerile încă din prima jumătate a lunii octombrie, sub eticheta Black November, nu doar în săptămâna Black Friday.
Cumpărătorul din 2026 e mai atent la fiecare leu cheltuit, verifică prețul în avans și compară mai mult între magazine înainte să cumpere. Reducerile mari rămân eficiente, dar mai ales pentru produsele pe care oamenii oricum plănuiau să le cumpere, nu ca declanșator de cumpărături impulsive.
Concluzii de la Gomag: ce s-a schimbat, de fapt, în 2026
- Creșterea s-a stabilizat, dar rămâne solidă (~35-45%/an) – piața a trecut de la expansiunea agresivă la un ecosistem matur.
- Automatizarea câștigă teren, dar nu a atins încă întreaga platformă – raportat la toate cele +5.000 de magazine active, aproximativ 1 din 3 folosește GoBots, cu adopție mai mare pe planurile superioare (Enterprise / Elite: 55%) decât pe cele de bază (Advanced: 27%).
- Plata online crește în valoare, mai puțin în volum – comenzile mari migrează spre card, cele mici rămân pe ramburs.
- Multicanalul explodează – integrările cu marketplace-uri și instrumente de gestiune centralizată au crescut constant în doar 3 ani.
- Livrarea la domiciliu (D2D) rămâne metoda dominantă – reprezintă 87% din colete, în timp ce livrarea prin pachetomat / locker acoperă doar 13%.
- Ecosistemul de aplicații e matur, dar polarizat – instrumentele de bază (retur, tracking, plăți) ating adopție universală, în timp ce uneltele native mai noi (Gomag Shipments, Gomag Campanii, Gomag Payments) au spațiu bun de creștere.
- AI-ul a devenit mainstream în rândul consumatorilor români (84% l-au folosit în ultimele 30 de zile), dar încrederea rămâne condiționată de transparență – românii acceptă AI-ul în recomandări de produs și chatbot, dar îl resping în contexte emoționale sau cu miză mare.
„Per total, piața caută să crească eficient, nu doar să crească oricum – prin automatizare, diversificare de canale, livrare optimizată prin locker, o bază de clienți tot mai diversă și o înțelegere tot mai fină a modului în care consumatorul român interacționează cu tehnologia”, spun Cosmin Dărăban și Aurelian Motica, co-fondatorii companiei Gomag.
Mai multe detalii despre piața locală de eCommerce din 2026 se regăsesc pe https://www.gomag.ro/blog/ecommerce-romania-2026-statistici/.







Adauga un comentariu